Big Mac-index: 40 år av valutanalyser
Big Mac-indexet har i fyra decennier avslöjat valutors köpkraft genom att jämföra priser på en av världens mest kända hamburgare.


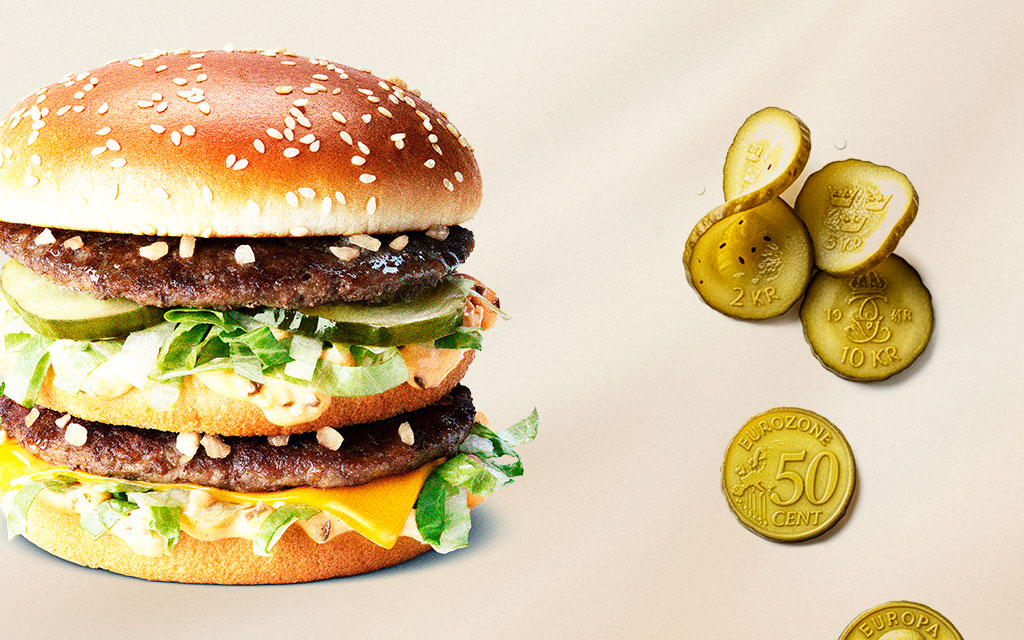
Big Mac-indexet har i fyra decennier avslöjat valutors köpkraft genom att jämföra priser på en av världens mest kända hamburgare.
Ur The Economist, 30 juli 2026, översatt av InPress. ©2026 The Economist Newspaper Limited. Alla rättigheter förbehållna.

Vad handlar artikeln om?
I Big Mac-index används priset på en Big Mac i olika länder för att jämföra valutors köpkraft. Den bygger på teorin om köpkraftsparitet, där valutors värde i princip ska motsvara vad man kan köpa för dem. Big Mac-indexet fyller 40 år som ett ekonomiskt verktyg att förutsäga framtida valutakurser
Guden Apollo, med armarna utsträckta, vinkar till sig fem lättklädda muser. Den här muralmålningen, som väckte uppståndelse när den 1941 avtäcktes på Barfüsserplatz i Basel, betraktar man bäst från en McDonald’s belägen i en pittoresk gammal byggnad på andra sidan spårvagnsspåren. Det är en härlig plats att njuta av en hamburgare i solskenet.
Men det är en dyr upplevelse. Skillnaden i priset för en hamburgare i Schweiz, 9,04 dollar, och Taiwan, 2,42 dollar, mätt i amerikanska dollar, avslöjar något intressant om valutor. Denna tanke slog vår tidigare ekonomiredaktör Pam Woodall strax efter att hon började skriva för oss för 40 år sedan. Det var en aha-upplevelse. Sedan dess har Big Mac varit vår inspirationskälla.
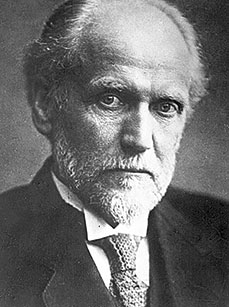
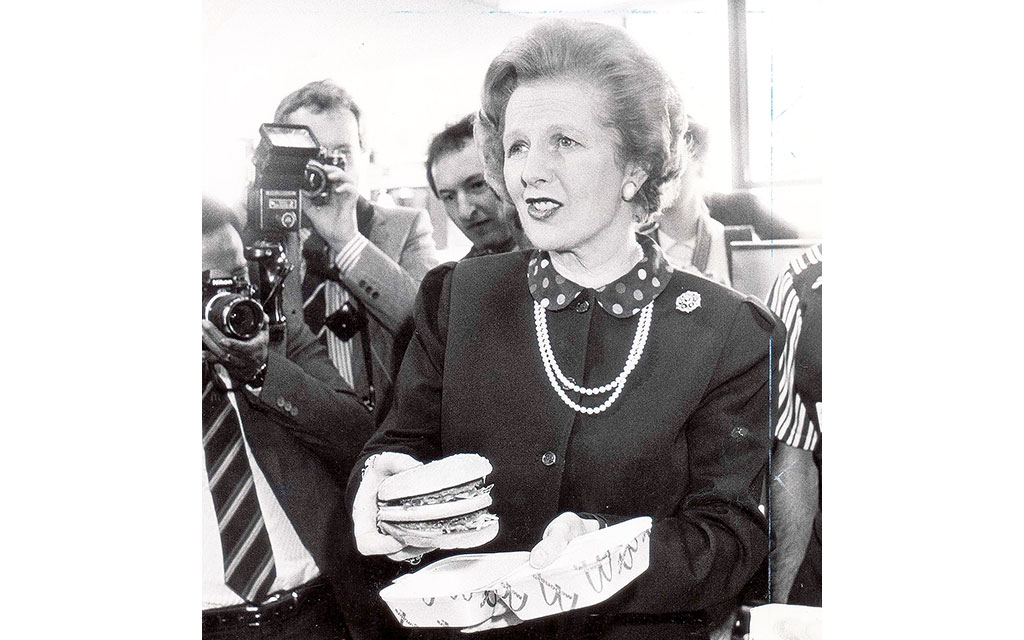
Foto: Pressens Bild/TT
Värdet på en valuta bör avspegla dess köpkraft, det vill säga vad man kan köpa med den i form av varor och tjänster. Det är en gammal idé, formaliserad av den svenske ekonomen Gustav Cassel kring tiden för första världskriget. Kriget hade skadat guldmyntfoten, som till stor del höll växelkurserna fasta genom att knyta de viktigaste valutornas värde till guldet.
Det tog dock tid innan man insåg att de ”uråldriga banden” mellan valutorna hade brutits. ”När det gäller pengar håller allmänheten, med en otrolig envishet, fast vid föreställningen att en krona fortfarande är en krona och ett pund ett pund, vad man än gör med ifrågavarande valuta”, klagade Cassel.
Vi definierar en valutas köpkraft som antalet Big Mac-burgare man kan köpa för den.
Han insisterade i stället på att den svenska kronans eller det brittiska pundets värde borde bero på vad man kan få för valutan. ”Vår värdering av en utländsk valuta beror främst på dess relativa köpkraft”, skrev han.
Denna köpkraft beror på prisnivåerna. För att veta om 1000 dong, soler och lei är mycket pengar eller lite, behöver man känna till priset på olika varor i Vietnam, Peru eller Rumänien. Vartannat år ansvarar Världsbanken för att samla in den typen av information och jämför då priser för hundratals varor i hela världen.
EU:s egen lista omfattar över 2000 produkter. Det är ett mödosamt arbete och ett av de största statistikprojekten i världen. Och det är inte självklart att varorna är helt jämförbara mellan olika länder. Tidigare ägnade europeiska statistiker en halv dag åt att diskutera de olika typer av jordgubbssylt som finns i Europa.
Vår metod är enklare. I stället för att ta reda på priset på tusentals varor samlar vi in priser för en enda produkt: Big Mac. Hamburgaren finns nästan överallt och smakar i stort sett likadant. I samband med den här artikeln reste undertecknad till två platser som ligger 9 500 km ifrån varandra och där Big Mac-burgarna antingen är oerhört dyra, Basel, eller fantastiskt billiga, Taipei. Varför kostar en Big Mac så mycket mer i vissa länder än i andra?
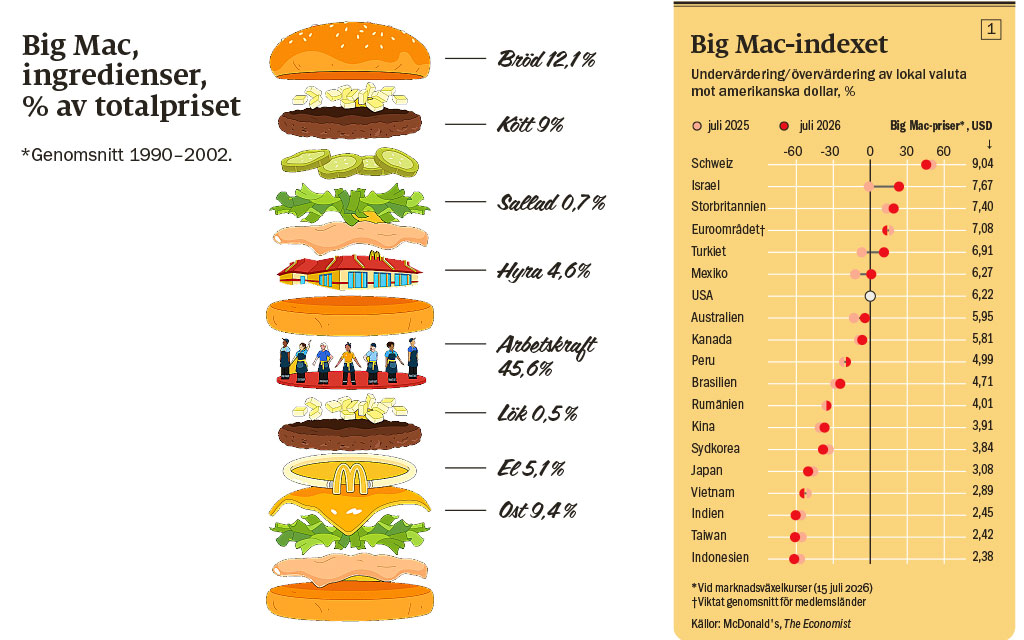
Big Mac innehåller drygt 60 ingredienser
Hamburgarens pris återspeglar också kostnaden för arbetskraft, hyra och el. Det här diagrammet visar kostnaden för några av dessa ingredienser i en genomsnittlig Big Mac. Men en jämförelse av de schweiziska och taiwanesiska versionerna visar att vissa kostnader varierar mer än andra.
Det är enkelt att bedriva handel över gränserna med bröd, lök och ost, vilket bidrar till att dessa kostnader kan hållas under kontroll. I Schweiz kostar lök till exempel bara cirka 20 procent mer än i Taiwan. Sallad, som har kort hållbarhet, kan variera mer i pris.
Handeln med kött omfattas dock av fler begränsningar. I Schweiz gör strikta livsmedelsregler och lagar om djursäkerhet att gårdarna blir små. Nötkött kan kosta 2,7 gånger så mycket som i Taiwan.
I Schweiz är kostnaderna för arbetskraft dessutom mer än dubbelt så höga som i Taiwan. Dessa kostnader är också den enskilda faktor som påverkar priset på en Big Mac mest och svarar enligt vissa beräkningar för ungefär hälften av kostnaden.
Men den största skillnaden gäller hyreskostnader, den mest lokala av burgarens insatskostnader. Schweiziska hyror är vanligtvis mer än tre gånger så höga som taiwanesiska hyror. Elpriset är däremot bara 12 procent högre.
Kostnaden för ingredienser, hyra och arbetskraft ger varje Big Mac ett unikt pris. Men det som är intressant är att hamburgaren på drygt 100 platser runt om i världen består av samma ingredienser. Som den tidigare IMF-ekonomen Li Lian Ong uttryckte saken: hamburgaren ”smakar som en perfekt universalvara”.
Många faktorer kan påverka: tullar, transportkostnader, brist på konkurrens. I vissa länder är Big Mac välkänd snabbmat. I andra länder är det en exotisk delikatess. Strikta livsmedelsregler gör att schweiziska restauranger måste ange varifrån köttet eller fisken kommer. Enligt ”Herkunftsdeklaration” på restaurangen i Basel består nötköttet i deras Big Mac-burgare av en schweizisk-österrikisk blandning.
Vi definierar en valutas köpkraft som antalet Big Mac-burgare man kan köpa för den. Tillbaka till vårt tidigare exempel: i USA kan man få en Big Mac för 6,22 dollar, i Schweiz krävs det 7,30 schweizerfranc. Eftersom de två beloppen återspeglar samma köpkraft, kan det vara rimligt att tro att man kan växla från den ena valutan till den andra. Den hypotetiska växelkursen skulle då vara 1,17 schweizerfranc för en dollar.
Enligt teorin om köpkraftsparitet representerar denna kurs det rättvisa värdet för de två valutorna. Om världens valutahandlare följde den regeln skulle dollarpriset för Big Mac vara detsamma i båda länderna och marknadsvärdet för varje valuta skulle matcha dess köpkraft vad gäller hamburgare.
Men så fungerar det sällan. De faktiska växelkurserna skiljer sig ofta avsevärt från sina Big Mac-motsvarigheter. Om en valuta är värd mindre på marknaderna än Big Mac-priserna visar, bedömer vårt index att den är undervärderad. Om den är värd mer anser vi att den är övervärderad. Schweizerfrancen är ett bra exempel. Som alla som nyligen besökt landet kan intyga, får man inte 1,17 schweizerfranc för en dollar på ett växlingskontor. Det går inte ens att få en schweizerfranc. Den faktiska växelkursen är 0,81 schweizerfranc. Det tyder på att schweizerfrancen är oerhört dyr. Vi beräknar att valutan är övervärderad med 45 procent.
Felvärderingen av Taiwans valuta är ännu större, om än i motsatt riktning. I Taiwan kostar en Big Mac 78 taiwanesiska dollar. Alltså har 78 taiwanesiska dollar samma köpkraft som 6,22 amerikanska dollar: med båda beloppen kan man köpa en hamburgare. Den växelkurs som skulle göra dessa två belopp ekvivalenta är 12,51 taiwanesiska dollar per 1 dollar. Men på valutamarknaderna får man drygt 32 taiwanesiska dollar för en enda amerikansk dollar. Vi beräknar att den taiwanesiska dollarn är undervärderad med mer än 60 procent.
”Vår värdering av en utländsk valuta beror främst på dess relativa köpkraft.”
Det fanns ännu större felvärderingar i det första Big Mac-indexet som publicerades 1986. Indexet indikerade att Frankrikes valuta var övervärderad med 73 procent och att Brasiliens valuta var undervärderad med otroliga 87 procent. Den artikeln var ”sannolikt … den första betydelsefulla artikel jag skrev”, säger Woodall. Indexet var tänkt som en rolig grej. Från början var det meningen att det bara skulle vara en engångsföreteelse.
Men indexet har hängt med i 40 år. Det har blivit ett stående inslag i läroböcker i nationalekonomi, har gett upphov till många akademiska artiklar (2023 över 50 artiklar) och har citerats mer än 3 000 gånger på Google Scholar. Flera varianter har testats eller föreslagits: ett index som jämför priset på en Starbucks latte i olika länder, en annan som följer priset på IKEAs Billy-bokhyllor, en tredje som utgår från Apple iPods, iPads och iPhones.
1991 använde Union Bank of Switzerland Big Mac-indexet för att jämföra löner runt om i världen genom att beräkna hur lång tid det skulle ta för en genomsnittlig arbetare att tjäna ihop till priset på en hamburgare med pommes. (Utan att vi kände till det hade Howard Banks redan 1984 använt Big Mac för att jämföra inkomster i olika delar av världen i Forbes Magazine.)
Indexets rykte har nått en del udda platser. Woodall berättar att hon en gång klättrade upp till baslägret på Mount Everest, där hon hittade en indexuppdatering i ett exemplar av The Economist som en tidigare bergsbestigare lämnat kvar. Indexet är svårt att undvika. Till och med på 5 000 meters höjd.
En kollega presenterade stolt indexet för nordkoreanska tjänstemän under ett sällsynt besök i Pyongyang. McDonald’s finns inte i landet, men nordkoreanerna var ändå intresserade av indexets bedömning av den kinesiska yuanen.
Big Mac-index
I 40 år har The Economist tittar närmare på hamburgerekonomi. Big Mac-burgaren från
McDonald’s är förvånansvärt likartad var man än äter den. Därför kan man kanske tro att priset också ska vara ungefär detsamma. Men så är inte fallet och det avslöjar en del om en valutas verkliga värde. I USA kostar en Big Mac 6,22 dollar.
Om man växlar dessa dollar till schweizerfranc blir det 5,02 franc. Räcker det för att köpa en burgare i Schweiz?
Inte på långa vägar. En Big Mac kostar 7,30 schweizerfranc, vilket innebär att man kan köpa 70 procent av en schweizisk burgare. Detta tyder på att den schweiziska valutan är övervärderad: den är dyrare än den borde vara, baserat på dess köpkraft vad gäller hamburgare.
Kan man göra ett bättre klipp någon annanstans? Prova Taiwan. Om man växlar sina 6,22 dollar till taiwanesiska dollar får man nästan 200 taiwanesiska dollar: visst måste det räcka till en Big Mac?
Det räcker mer än väl – man kan faktiskt köpa två och en halv hamburgare. Det tyder på att den taiwanesiska dollarn är undervärderad: den är billigare än den borde vara med tanke på dess köpkraft vad gäller hamburgare. Detta är utgångspunkten för vårt Big Mac-index, en lättsam översikt av felvärderade valutor som kommit att bli ett stående inslag i läroböcker i nationalekonomi. Vad har vi lärt oss under 40 år?
En tillbakablick på indexets liv blir en påminnelse om att under fyra decennier kan valutor – och även länder – komma och gå. I den första artikeln fanns Västtyskland med, som från 1990 enbart kallas Tyskland.
När McDonald’s öppnade en restaurang vid Pusjkintorget i Moskva i januari 1990, fanns Sovjetunionen under en kort tid med i indexet. Första dagen serverade restaurangen ”Bolshoi Mak” och andra nyheter till drygt 30 000 personer. Några hade köat i sex timmar. ”I Moskva är snabbmat långsamt”, rapporterade vi.
1992 ersattes Sovjetunionen av Ryssland i indexet. 30 år senare försvann Ryssland från menyn då landets invasion av Ukraina fick McDonald’s att stänga sin verksamhet där. Jugoslavien lämnade indexet 1991. Det hade varit trevligt om landet hade stannat kvar. Den nya jugoslaviska dinaren, som infördes efter att många delar av landet hade brutit sig loss, fick en
valutakod med tre bokstäver: YUM.
Även när länder håller ihop faller deras valutor ändå ibland samman. Big Mac-indexet målade upp dystra ögonblicksbilder av katastrofala köpkraftsförluster. 1992 kostade exempelvis hamburgaren 3 800 cruzeiros i Brasilien. Ett år senare var priset 77 000. Cruzeiron upphörde strax därefter.
Till och med dessa galna priser överträffades senare i Venezuela. I juli 2021 kostade en Big Mac 16,02 miljoner venezuelanska bolivarer, det högsta belopp som någonsin registrerats i indexet.
Med facit i hand ger de första artiklarna vissa insikter. I den första versionen frågade vi inte om andra valutor var felaktigt värderade gentemot dollarn, utan om dollarn var felaktigt värderad gentemot dem. Det var avslöjande. Indexet skapades ett år efter Plaza-överenskommelsen, en gemensam insats av USA, Storbritannien, Frankrike, Tyskland och Japan att försvaga dollarn, som var alldeles för stark.
Några månader efter det att artikeln publicerats kom Louvre-överenskommelsen, där samma länder plus Kanada i stället försökte stabilisera dollarn, som hade fallit för mycket och för snabbt. Dollarn kunde med andra ord inte tas för given som den ”nollmeridian” som andra valutor borde bedömas mot. Det var ett problem som USA och resten av världen försökte lösa.
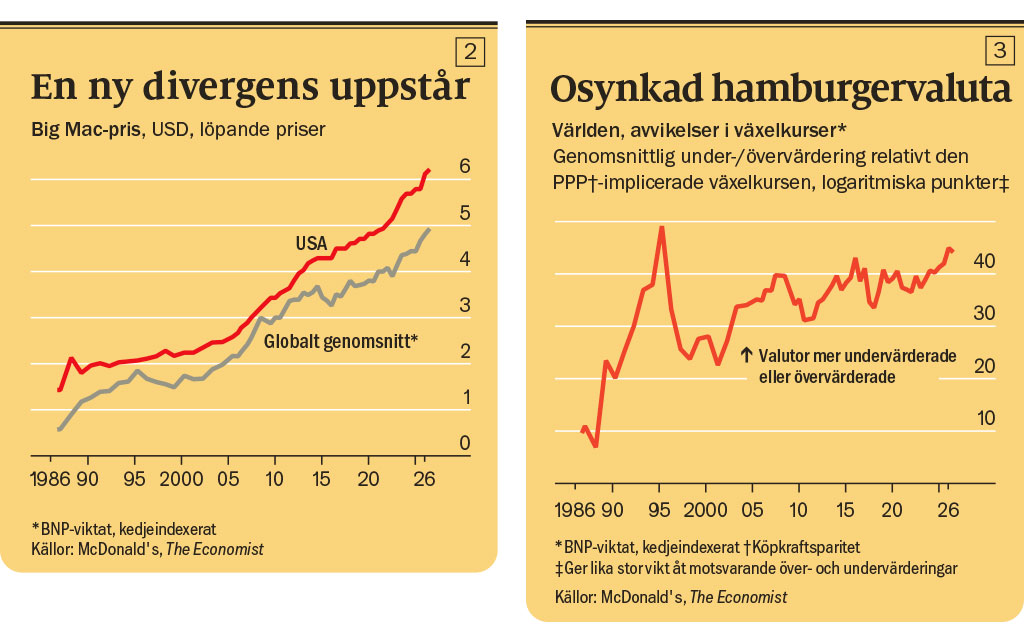
Världens valutor håller än en gång på att bli osynkade. Enligt Big Mac-indexet rörde sig världspriset på hamburgare, omräknat till dollar, därefter BNP-viktat genomsnitt för länderna, närmare det amerikanska priset i början av det här århundradet. Men efter 2010 finns det än en gång en divergens i indexet (se diagram 2).
De senaste versionerna av indexet visar att avvikelserna, både över- och undervärderingar, är större än någon gång sedan mitten av 1990-talet (se diagram 3). Bakom detta ligger bland annat den amerikanska inflationen efter 2021. En annan orsak är att den undervärderade kinesiska yuanen fått ökad betydelse. En tredje faktor är nedgången för japanska yen. Otroligt nog är det nu cirka 20 procent billigare att köpa en Big Mac i Japan än i Kina.
Den här utvecklingen bekräftas i stora drag av de mer sofistikerade köpkraftspariteter som internationella finansinstitut tar fram. Enligt IMF var till exempel det genomsnittliga dollarpriset på varor och tjänster i olika länder, också här viktat utifrån storleken på ländernas ekonomier, endast 56 procent av det amerikanska priset 2025, den största skillnaden på 40 år.
Hedgefonden valde att strunta i vår signal, vilket innebar att man missade möjligheten när euron föll. Vi skrev då att Soros måste ha blivit ”cheesed off”.
Det sjunkande globala priset kan delvis återspegla de ökade ekonomiska vikterna för olika utvecklingsekonomier. Dessa länder ser ofta billiga ut i vårt index, medan rika länder tenderar att vara dyra. En anledning är skillnaden i produktivitet inom olika länder.
I rika delar av världen är en kritisk massa av konkurrensutsatta branscher mycket produktiva och kan därför ha råd att betala höga löner. De generösa lönerna driver upp lönenivån för arbetstagare också i mer skyddade och mindre produktiva delar av ekonomin. Dessa mindre produktiva branscher för över de högre arbetskraftskostnaderna på kunderna i form av högre priser. Det gör att rika länder blir dyra jämfört med fattigare länder, där både produktivitet och löner är låga.
För att ta hänsyn till detta mönster införde vi 2011 en alternativ version av indexet. Justerat för BNP per capita bedömer detta index om ett lands valuta är mer undervärderad än vad man skulle förvänta sig för en ekonomi på denna utvecklingsnivå. Den peruanska valutan sol är till exempel undervärderad med 20 procent enligt vårt råindex, men har ungefär rätt värde i den justerade versionen.
Det finns inga seriösa ekonomer som tror att alla valutor någon gång kommer att röra sig tillräckligt mycket för att jämna ut dollarpriserna i alla länder, vare sig de är rika eller fattiga. Men de bör justeras tillräckligt mycket för att korrigera onormalt stora valutaavvikelser.
Aktuella studier tyder på att flytande växelkurser i stor utsträckning kompenserar för skillnader i inflation över en period på 5–6 år. En del valutahandlare kan frestas att tjäna pengar baserat på dessa forskningsrön.
Men de bör gå försiktigt fram, eftersom Big Mac-indexet inte alltid varit så träffsäkert. 1996 testade Robert Cumby vid Georgetown University indexets prognosförmåga under dess första decennium. Han pekade på något som är självklart för alla trogna läsare: många valutor förblir övervärderade år efter år, medan andra är evigt billiga. Den taiwanesiska dollarn har till exempel inte varit övervärderad på 25 år enligt vår måttstock och schweizerfrancen har aldrig varit undervärderad.
Men Robert Cumby visade att skickliga handlare kan utnyttja dessa bestående felvärderingar. De kan då försöka tjäna pengar på valutor som inte bara är osynkade, utan som är mer osynkade än de brukar vara. Baserat på sådana beräkningar tog han fram prognoser för 13 valutor. Ett år senare hade 9 av dem rört sig i den riktning han förutspått.
Denna strategi fungerade i indexets barndom. Den verkar inte vara lika effektiv sett över en längre tidsperiod. Vårt försök att tillämpa Cumbys metod på samma valutor plus euron över en 40-årsperiod gav mindre imponerande resultat. Den längre historiska perioden kan göra det svårare att avgöra vad som räknas som en ”normal” avvikelse.
Mycket kan förändras på 40 år. Utvecklingen för valutor som tidigare var strukturellt svaga eller starka kan ha vänt under de föregående decennierna. Smarta valutahandlare kan också ha tittat på Cumbys slutsatser och kryddat sina handelsstrategier med dessa insikter. En del av dem kanske till och med kollar priset på hamburgare direkt.
Indexets största prognosframgång gällde euron. Många ekonomer hade förutspått att den nya valutan skulle stärkas efter introduktionen 1999. Men Big Mac-indexet visade att den var övervärderad med 13 procent. Soros Fund Management, en stor hedgefond som ägdes av George Soros, erkände senare att man hade övervägt att agera på denna säljsignal under den här perioden. Till slut valde dock hedgefonden att strunta i vår signal, vilket innebar att man missade möjligheten när euron föll. Vi skrev då att Soros måste ha blivit ”cheesed off”, i ett försök att anspela på osten i hamburgaren.
Big Mac-indexet inbjuder till ordvitsar. Våra journalister har gjort tappra försök att klämma in sådana i sina artiklar. Stigande valutor kan beskrivas som ‘stekheta’. Svaga valutor är ‘ostekta’. Själva indexet är en ‘hamburgerälskares guide’ till valutor. I en artikel om president Donald Trumps försök att straffa länder med undervärderade valutakurser sades att hans hot bör tas med en ”nypa salt”. En Big Mac innehåller cirka 2 gram salt.
Woodall menar att den typen av skämtsamhet sällan är tillåten i andra artiklar i The Economist. Oftast var ordvitsarna det svåraste när texterna skulle skrivas: ‘Vi behövde hela tiden komma på något nytt.’ Och det var inte alltid som vi lyckades.
Vissa ordvitsar har återkommit under årens lopp och många var lite långsökta, medger hon. Men de fyllde sitt syfte. I en värld där mäktiga beslutsfattare försöker skrämma mindre länder med hjälp av deras valutakurser, bidrar den skämtsamma tonen till att ‘se till att man inte tar oss på alltför stort allvar’, säger hon. ‘Det är konceptet som är seriöst, inte de faktiska siffrorna.’
Denna text publicerades ursprungligen i det tryckta magasinet Världen Om oktober 2026.
Läs fler artiklar från samma nummer här.
Så här jobbar Världen Om med kvalitetsjournalistik: Vi väljer ut artiklar. analyser, data och intervjuer från The Economist som täcker in geopolitik, vetenskap, livsstil, affärer och kultur. The Economist har funnits sedan 1843 för att "stärka kampen för intelligent upplysning i syfte att motverka okunskap som hindrar framsteg och utveckling."