USA:s statsskuld är gigantisk – men Europas skuldproblem är värre
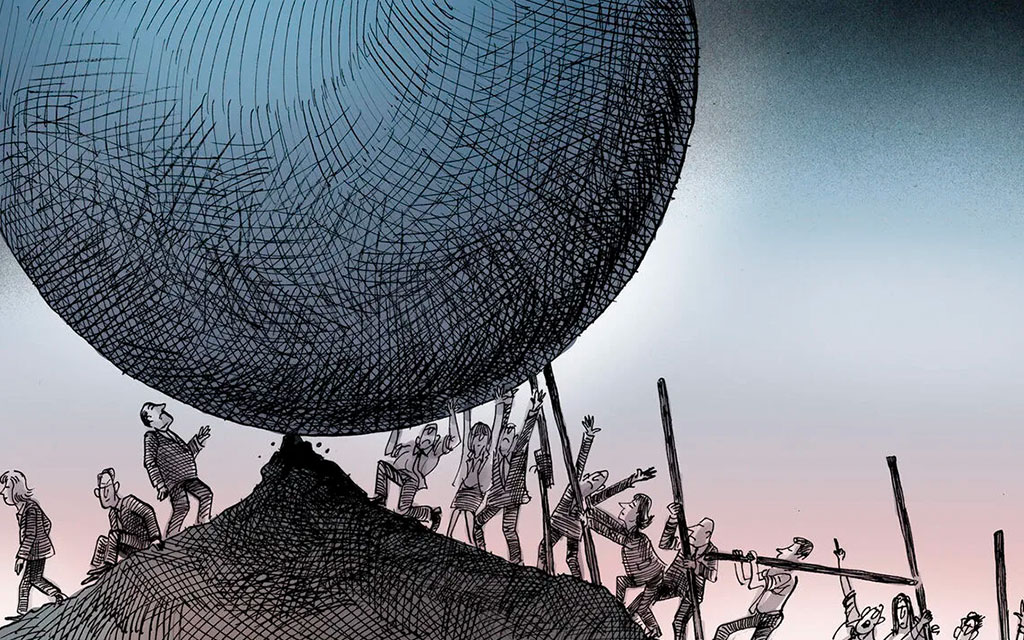
De européer som frestas att predika finanspolitik för amerikaner bör tänka sig för, skriver artikelförfattaren. USA:s skulder är visserligen större, men Europas är mer problematiska. USA har fördelar i form av världens reservvaluta och en växande ekonomi. Europas nackdel kan sammanfattas i ett ord: Frankrike.


De européer som frestas att predika finanspolitik för amerikaner bör tänka sig för, skriver artikelförfattaren. USA:s skulder är visserligen större, men Europas är mer problematiska. USA har fördelar i form av världens reservvaluta och en växande ekonomi. Europas nackdel kan sammanfattas i ett ord: Frankrike.
Ur The Economist, 3 september 2026, översatt av InPress. ©2026 The Economist Newspaper Limited. Alla rättigheter förbehållna.

Vad handlar artikeln om?
USA:s statsskuld är betydligt större än Europas – ändå kan Europas skuldproblem vara farligare. Skillnaden är att USA har en gemensam statsskuld, reservvalutan och bättre tillväxt. EU:s skulder ligger hos 27 enskilda stater. Den svagaste länken är Frankrike, vars höga skulder, svaga tillväxt och politiska osäkerhet riskerar att bli hela Europas problem.
Att vara europé innebär att njuta av förstklassig mat, promenadvänliga städer och konstant gnäll om de många sätt på vilka den europeiska ekonomin halkar efter USA. På senare år har tunga rapporter som beklagar Europas tröga produktivitet blivit en egen litterär genre.
Därför möttes de senaste veckornas nyheter om att den amerikanska statsskulden passerat 40000 miljarder dollar – vilket väcker frågor om finansmarknadens tålamod med landets ständiga budgetunderskott – av viss Schadenfreude (vad det nu heter på grekiska) i delar av Europa.
Här vet folk ett och annat om urspårade skuldkriser, trots allt. Så uppfriskande om rollerna vore ombytta, och européerna kunde ge råd till Washington om hur ekonomin borde skötas.
Vid en första anblick framstår Europa i markant bättre ekonomiskt skick än rivalen på andra sidan havet – ett sällsynt fall där siffrorna tycks tala till den gamla världens fördel.
EU:s totala statsskulder uppgår till ynka 15 700 miljarder dollar, i en ekonomi som inte är mycket mindre än USA:s (européerna är fattigare men fler).
För två decennier sedan hade bådadera en statsskuld som andel av BNP på omkring 65 procent. Nu har den amerikanska skuldkvoten svällt till över 120 procent, och IMF bedömer att den kommer att passera 140 procent 2031.
Frankrikes frosseri sätter sig i det europeiska hjärtats kranskärl
Europas är “bara” 83 procent, och kurvan är mer eller mindre platt – någorlunda god ordning alltså.
Vad händer med produktiviteten i Sverige?
USA tycks ha fått upp farten. Men vad händer på vår sida av Atlanten? Medan den amerikanska produktiviteten växer i en takt som fått The Economist att tala om ett produktivitetsmirakel, ser bilden betydligt blekare ut i Europa. Vi frågade ekonomen Mårten Blix om Sverige hänger med – och vad som krävs för att knappa in produktivitetsgapet till USA?
Men de européer som frestas att predika finanspolitik för amerikaner (behöver USA en egen Draghirapport?) bör hålla igen. För även om USA:s skulder är större, är Europas mer problematiska. USA har fördelar i form av världens reservvaluta och en växande ekonomi. Europas nackdel kan sammanfattas i ett ord: Frankrike.
Att jämföra skuldsättning mellan EU och USA är krångligare än enskilda nyckeltal kan antyda. Javisst, USA är alltför tungt skuldsatt, men Europa är skuldsatt på helt fel sätt. När det kommer till att klara tusentals miljarder i räntebetalningar är USA en starkare helhet: samtliga delstater står bakom varje lånad dollar. Det i kontrast till Europa, där det mesta lånats upp av 27 enskilda stater, där var och en måste betala sina skulder för att inte dra med sig hela unionen i fallet.
Frankrikes skuldsättning sticker ut
Därför blir EU (eller i vart fall eurozonen i dess kärna) aldrig starkare än dess svagaste länk – vilket blev tydligt när statsbankrutt hotade i Grekland. Många EU-länder har helt hanterbar skuldsättning, exempelvis Tyskland och grannländerna norrut. Andra, såsom Grekland och Spanien, är tungt skuldsatta men har tillväxt nog för att lugna vaksamma långivare.
Frankrike sticker ut genom brist på såväl ekonomiskt utrymme (en skuldkvot på 118 procent av BNP) och tillväxt (föga imponerande 0 procent senaste kvartalet).
Därför har räntan på Frankrikes tioåriga statsobligationer nu nått 4,2 procent, rekord för de senaste 18 åren, och till och med högre än Italiens, som annars varit kontinentens sorgebarn. Delvis är det en global dynamik: stater världen över betalar högre räntor när investerarna nojar över inflation och geopolitik. Men gapet mellan franska och tyska obligationer, den pålaga Frankrike behöver erbjuda långivarna för att de ska ta på sig mer riskfyllda lån, närmar sig nu en procentenhet.

USA upplever ett produktivitetsmirakel
Under de fem senaste åren har den amerikanska produktiviteten varit en framgångssaga om man jämför med ett dystert 2010-tal då produktiviteten var under 1 procent. Vad var det som hände? Och med tanke på att AI – ännu – inte har så mycket med miraklet att göra.
Ränteskillnaderna inom EU är än så länge inte i närheten av hur de såg ut under 2010-talets eurokris. Det beror till stor del på europeiska centralbanken, som signalerat att de kan kliva in om något eurolands lånekostnader blir alltför höga. Men centralbankens generositet ska då vara villkorad mot att den krisande staten på allvar genomför reformer och städar upp i sin ekonomiska röra.
Politiken har en tendens att krocka med sådant sunt beslutsfattande, och en ny våg av politiska vindar väntar i Europa. Under 2027 ska parlamentsval hållas i Frankrike, Grekland, Italien och Spanien, fyra skuldtyngda länder
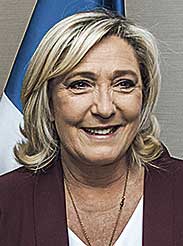
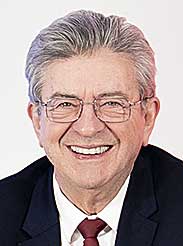
Det kommer säkerligen att slarvas med hushållningen när väljarna ska översköljas med löften. Frankrike sticker återigen ut. Marine Le Pen, populist som en gång i tiden kampanjade för att lämna euron, är favorittippad. Nyligen antydde hennes partiordförande att ECB kanske kan pressas till att hjälpa till på något sätt. Hennes vänsterpopulistiske motkandidat Jean-Luc Mélenchon säger sig vilja “bränna upp” en del av Frankrikes statsobligationer. Inte ens bland sansade mittenpolitiker finns någon som föreslår en återgång till budgetunderskott på max 3 procent i närtid, vilket EU-fördragen kräver.
Efter mig, skuldafloden
Påståenden om att Frankrike skulle vara nästa Grekland är överdrivet struntprat – åtminstone för stunden. Men Europa präglas ändå av fransmännens vidlyftighet.
USA klarar stora budgetunderskott dels eftersom drivorna av obligationer är utgivna i världens reservvaluta, en trygg hamn för nervösa investerare i oroliga tider. Det har kallats landets “omåttliga privilegium” och EU hade älskat att ha någonting liknande för egen del. De försökte, genom att ge ut egna obligationer på federal nivå, garanterade av samtliga 27 medlemsländer, vilket först skedde i stor skala 2021 för att finansiera räddningspaketet i samband med pandemin. Många hoppades på mer av samma vara för försvarsutgifternas skull, i enlighet med president Macrons krav på mer av “strategisk autonomi” i Europa.
Men Frankrikes fortsatta budgetslarv sätter förmodligen stopp för ytterligare gemensamma lån. Ju större räntegapet blir mellan franska och tyska statsobligationer, desto större är den implicita subventionen från Berlin till Paris (och från rika till fattiga inom EU mer generellt) så snart gemensamma obligationer ställs ut.
Tyskland, som aldrig var särskilt glad i idén från första början, har nu ett tungt argument emot den: vem vill dela nota med en slösaktig typ vars kreditvärdighet marknaderna tvivlar på? Finanspolitisk inkontinens har under lång tid inneburit en kostnad för fransmännen. Nu betalas priset även av andra européer.
Så här jobbar Världen Om med kvalitetsjournalistik: Vi väljer ut artiklar. analyser, data och intervjuer från The Economist som täcker in geopolitik, vetenskap, livsstil, affärer och kultur. The Economist har funnits sedan 1843 för att "stärka kampen för intelligent upplysning i syfte att motverka okunskap som hindrar framsteg och utveckling."